Domain onlinesucht-hilfe.de kaufen?
Wir ziehen mit dem Projekt
onlinesucht-hilfe.de um.
Sind Sie am Kauf der Domain
onlinesucht-hilfe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain onlinesucht-hilfe.de kaufen?
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **

Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
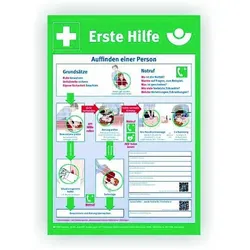
Cimco Werkzeuge Notfall-Aushang 1.Hilfe 182750Form=rechteckigWerkstoff=KunststoffWerkstoffgüte=Polyvinylchlorid (PVC)UV-beständig=jaHalogenfrei=jaWasserfest=jaMit Warn-/Hinweissymbol=jaSymbol=sonstigeMit Warn-/Hinweistext=jaBedeutung des Aufdrucks=sonstigeSprache des Aufdrucks=DeutschBreite=410 mmHöhe=590 mmDurchmesser=718 mmStärke=2,5 mmMit Befestigungsmaterial=neinZusammenklappbar=neinFarbe=mehrfarbigFluoreszierend=neinNachleuchtend=neinMontageart=freistehend65,75 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
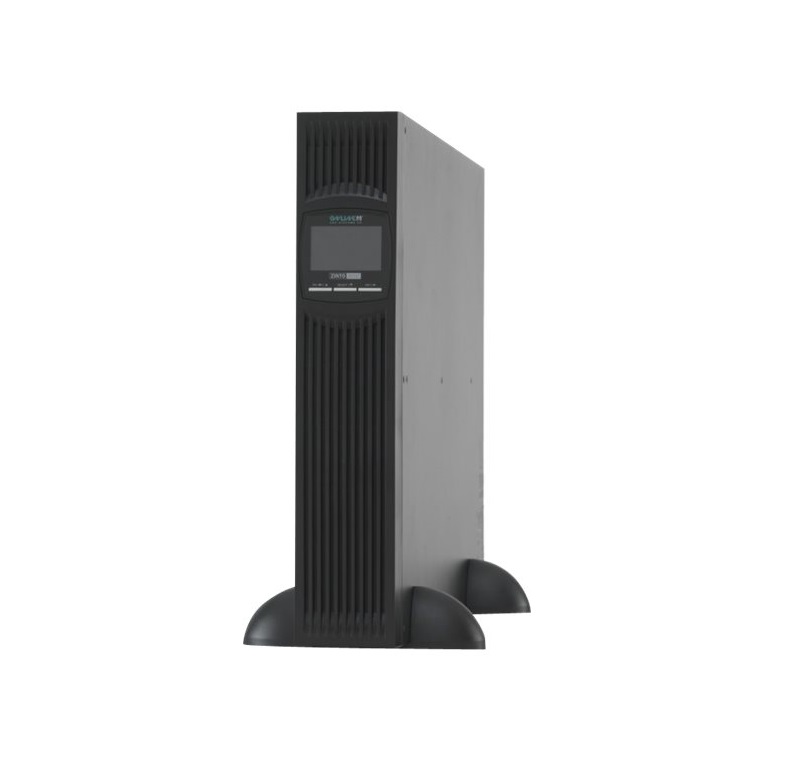
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
FaceFormer® Starter-Bundle: Online-Kurs + ZERO & ONE Therapie-SetNicht nur die Symptome betrachten. Sondern die Funktion dahinter. Dieses Bundle verbindet präzise Anleitung mit dem passenden Trainingsgerät. Sie erhalten den umfassenden Online-Kurs und das FaceFormer® Therapie-Set mit ZERO und ONE . So etablieren Sie ein korrektes Funktionsmuster von Zunge, Atmung, Schlucken und Kopfbalance – alltagsnah, strukturiert, messbar. Warum dieses Bundle wirkt Die Zungenposition steuert Atemwegsspannung, Schluckrhythmus und die Orientierung des Kopf-Nacken-Systems. Weicht dieses Zusammenspiel ab, entstehen Fehlbelastungen und typische Beschwerden wie Kopfschmerzen, Nackenverspannungen, Schnarchen, CMD oder Mundatmung. Der Kurs vermittelt das warum und wie . Das Therapie-Set trainiert das tun – mit definiertem Widerstand, klarer Progression und App-Unterstützung. Das ist drin Online-Kurs (83 Minuten, Deutsch, lebenslanger Zugriff) FaceFormer® Training im 3-Phasen-Plan 12-Wochen-Trainingsplan, Checklisten, Selbsttests Praxisnahe Tipps für schnelle erste Erfolge Zugang zu weiterführenden Ressourcen Expertin : Sabine, zertifizierte FaceFormer-Therapeutin & Mit-Erfinderin der FaceFormer Therapie mit täglicher Praxiserfahrung FaceFormer® ZERO & ONE Therapie-Set (Erwachsene) 1× FaceFormer ZERO in schwarzer Hygienebox 1× FaceFormer ONE in weißer Hygienebox Übungsanleitung, Trainingskalender Kostenlose FaceFormer Trainings-App mit Chat zum Expertenteam Material und Qualität Medizinprodukt Klasse I Hergestellt aus medizinischem Elastosil® , BPA-frei und frei von flüchtigen Stoffen Anwendung in drei Phasen Woche 1–8: Tagsüber mit ZERO trainieren. Ab Woche 2 ZERO zusätzlich nachts verwenden. Das weichere Material schont Gewebe und erleichtert die Anpassung. Ab Woche 9: Tagsüber auf ONE wechseln, um den Widerstand zu erhöhen und den Tonus für einen stabilen Lippenschluss weiter aufzubauen. Kontinuität: Tägliche kurze Einheiten. Fortschritte in der App dokumentieren, Rückfragen im Chat klären. Für wen geeignet Kopfschmerzen, Migräne, Nackenverspannungen Schnarchen, Schlafapnoe (begleitend) Kiefergelenkprobleme (CMD), Zähneknirschen Mundatmung, häufig geöffneter Mund Reflux, Verdauungsprobleme mit Funktionsbezug Zahnfehlstellungen ohne Spange funktionell beeinflussen Gesichtssymmetrie verbessern Prävention und Eltern, die Vorbild sein wollen Nutzerinnen und Nutzer mit FaceFormer-Erfahrung, die sicher trainieren oder wieder einsteigen möchten Begleitend zu anderen Therapien zur Funktionsoptimierung Nicht geeignet, wenn eine Lösung über Nacht erwartet wird Gewohnheiten nicht verändert werden sollen nur sehr selten geübt wird Aus dem Teilnehmerkreis Eine Teilnehmerin berichtet, dass sich ihre Zahnstellung über neun Monate verändert hat. Einzelbeispiel, Ergebnisse variieren. Wissenschaftlich fundiert, praxisnah umgesetzt Die FaceFormer Trainings-Therapie wird seit zwei Jahrzehnten eingesetzt. Ziel ist die Ursachen-Korrektur grundlegender Funktionen statt isolierter Symptombehandlung. Der Ansatz aktiviert gezielt Lippen- und Zungenmuskulatur, koordiniert Atem- und Schluckmuster, stimuliert Hirnnervenaktivitäten im Kopf-, Gesichts-, Mund- und Rachenbereich und fördert damit stabile Referenzmuster für Alltag und Schlaf. Technische Details Kurs Format: Online-Video (Streaming) Dauer: 83 Minuten Sprache: Deutsch Zugriff: lebenslang Geräte: Computer, Tablet, Smartphone Therapie-Set ZERO: weicheres Elastosil®, ideal für Einstieg und Nacht ONE: festeres Elastosil®, Progression für den Tag Lieferung inkl. Anleitung, Trainingskalender, App-Zugang, Hygieneboxen Häufige Fragen Wie schnell zeigen sich erste Erfolge? Viele spüren Veränderungen in wenigen Wochen. Stabilität entsteht durch konsequentes Üben über Monate. Kann ich das allein durchführen? Ja. Kurs, Anleitung, Kalender und App führen sicher durch das Programm. Passt das zu meiner laufenden Therapie? Häufig ja. Das Training zielt auf Grundfunktionen und ergänzt andere Verfahren sinnvoll. Bei Unsicherheiten Rücksprache mit Behandlern halten oder telefonisch bei uns mel...89,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cimco Werkzeuge Notfall-Aushang 1.Hilfe 182750Form=rechteckigWerkstoff=KunststoffWerkstoffgüte=Polyvinylchlorid (PVC)UV-beständig=jaHalogenfrei=jaWasserfest=jaMit Warn-/Hinweissymbol=jaSymbol=sonstigeMit Warn-/Hinweistext=jaBedeutung des Aufdrucks=sonstigeSprache des Aufdrucks=DeutschBreite=410 mmHöhe=590 mmDurchmesser=718 mmStärke=2,5 mmMit Befestigungsmaterial=neinZusammenklappbar=neinFarbe=mehrfarbigFluoreszierend=neinNachleuchtend=neinMontageart=freistehend65,75 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
Ähnliche Suchbegriffe für Sollzins
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
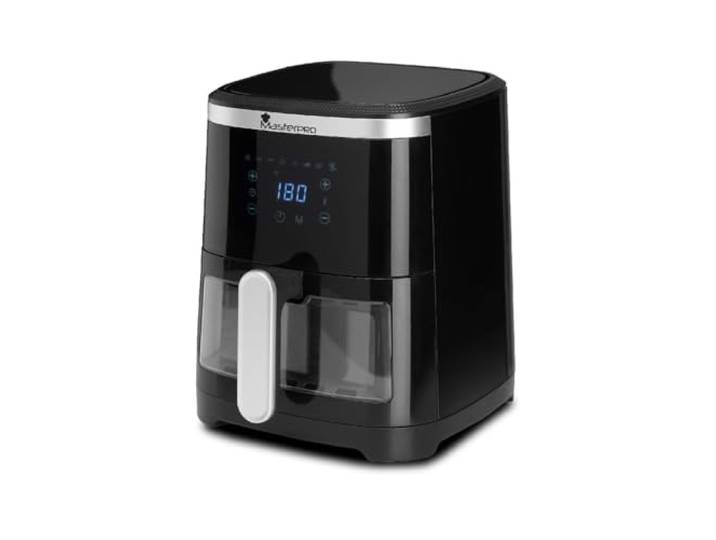
MasterPRO ROCKET 420 - Heißluftfritteuse 1300W 4.2L - 8 Programme - LED Touch Control - Antihaftbeschichtung - Online-Rezeptheft<p>Die <strong>MasterPRO ROCKET 420</strong> ist eine leistungsstarke <strong>Heißluftfritteuse</strong> mit einer beeindruckenden Leistung von 1300 Watt und einem großzügigen Fassungsvermögen von <strong>4,2 Litern</strong>. Diese Fritteuse ermöglicht es dir, eine Vielzahl von köstlichen Gerichten mit Leichtigkeit zuzubereiten, dank ihrer <strong>8 automatischen Kochprogrammen</strong>, die auf Tastendruck aktiviert werden können. Egal, ob du knusprige Pommes frites, zarte Hähnchenflügel oder gesunde Gemüsegerichte zubereiten möchtest, die MasterPRO ROCKET 420 bietet dir die Flexibilität, die du benötigst.</p><p>Die <strong>LED-Touch-Bedienung</strong> sorgt für eine intuitive und präzise Steuerung von Temperatur und Zeit, was dein Kocherlebnis erheblich verbessert. Mit nur wenigen Berührungen kannst du die gewünschten Einstellungen vornehmen und dich auf das Wesentliche konzentrieren – das Kochen. Die <strong>antihaftbeschichtete</strong> Innenseite des Korbs ermöglicht eine mühelose Reinigung, sodass du mehr Zeit für das Genießen deiner Mahlzeiten hast und weniger Zeit mit dem Aufräumen verbringen musst.</p><p>Die elegante schwarze Farbe der Heißluftfritteuse fügt sich harmonisch in jede moderne Küche ein. Mit der MasterPRO ROCKET 420 bereitest du nicht nur gesunde und schmackhafte Gerichte zu, sondern tust dies auch auf eine einfache und effiziente Weise. Entdecke die Vorteile dieser vielseitigen Fritteuse und bereite im Handumdrehen köstliche Mahlzeiten für die ganze Familie oder besondere Anlässe zu.</p>89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beratung und Therapie bei schulvermeidendem VerhaltenBeratung und Therapie bei schulvermeidendem Verhalten , Multimodale Interventionen für psychisch belastete Schulvermeider - das Essener Manual , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20151216, Produktform: Kartoniert, Redaktion: Reissner, Volker~Hebebrand, Johannes~Knollmann, Martin, Seitenzahl/Blattzahl: 274, Abbildungen: 5 Abbildungen, 98 Tabellen, Keyword: Beratung; Familienberatung; Kognitive Verhaltenstherapie; Psychische Störungen; Psychoedukation; Psychologie; Schulabsentismus; Schule; Schulvermeidung; Sozialarbeit; Sozialpädagogik; Therapiemanual; Verhaltenstherapie, Fachschema: Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch)~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Pädagogische Psychologie~Schulen~Didaktische Kompetenz und Lehrmethoden~Psychische Störungen, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, Länge: 296, Breite: 210, Höhe: 20, Gewicht: 812, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 135740159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.